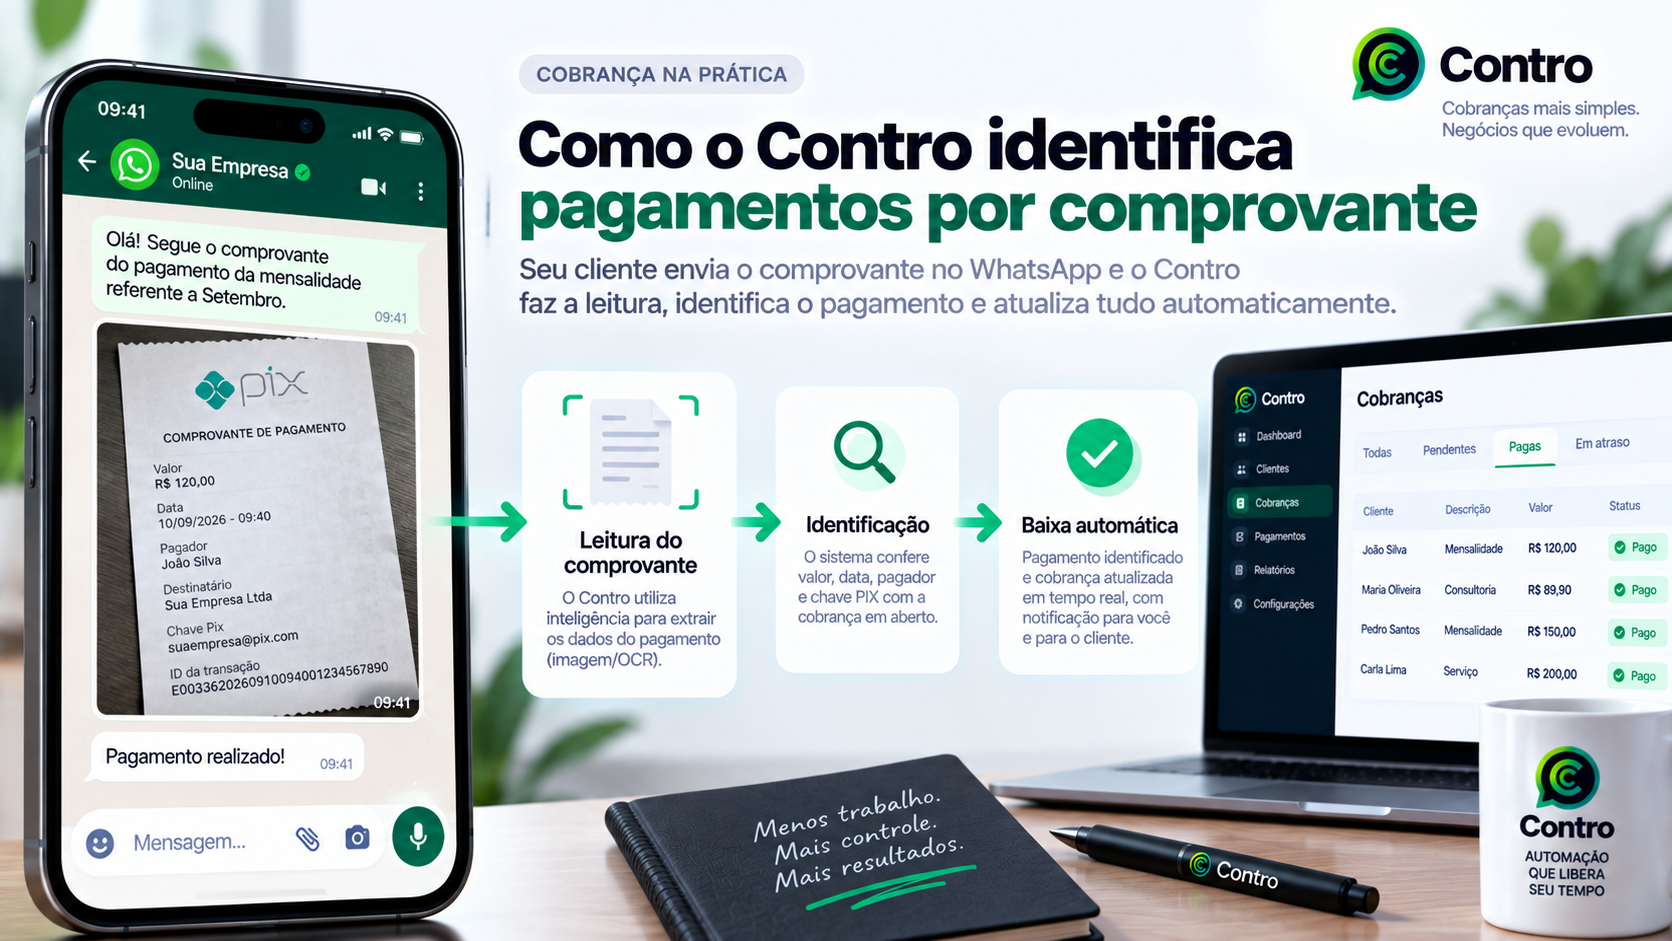
Como o Contro identifica pagamentos por comprovante
Quando uma empresa recebe por PIX próprio, o pagamento vai diretamente para a conta associada à sua chave. Esse modelo dá mais controle sobre o recebimento, mas também exige uma forma organizada de confirmar os pagamentos.
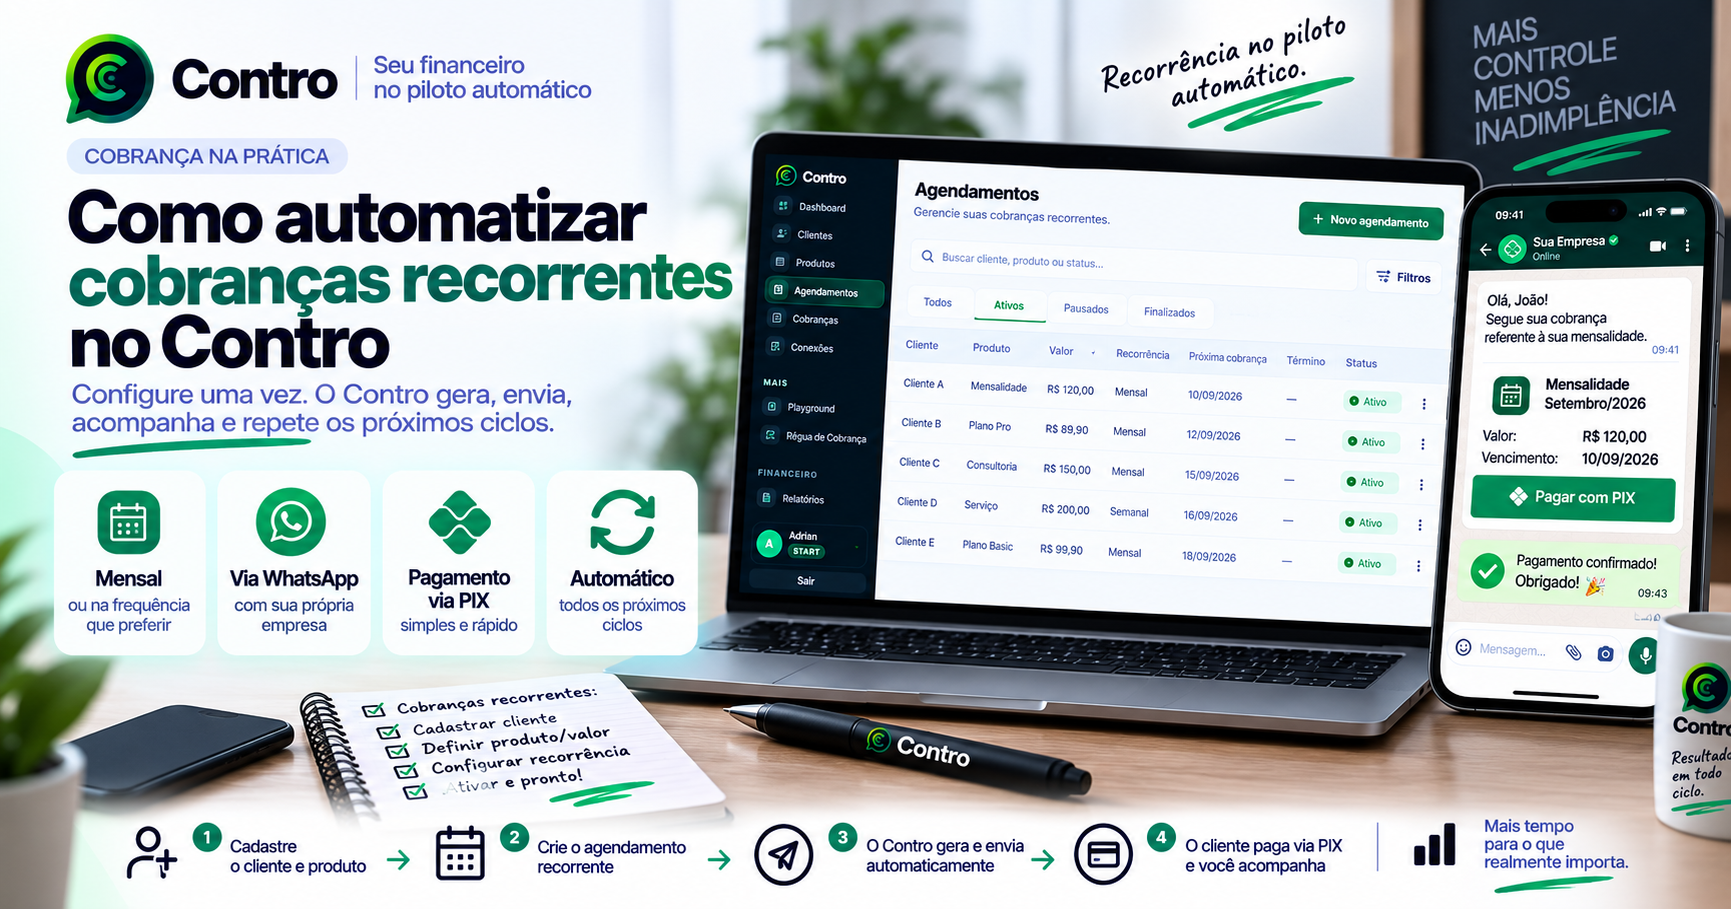
O cliente realiza o PIX e envia o comprovante pelo WhatsApp. A partir desse arquivo, o Contro localiza a cobrança relacionada, analisa as informações disponíveis e decide se o pagamento pode ser confirmado automaticamente ou se precisa de revisão.
O processo não depende apenas do nome do arquivo ou de uma imagem recebida. O Contro cruza diferentes informações para reduzir o risco de baixar a cobrança errada.
O fluxo começa no WhatsApp
Depois de receber a cobrança, o cliente realiza o pagamento utilizando a chave PIX, o QR Code ou o código copia e cola enviado pela empresa.
Em seguida, responde à mensagem com:
- foto do comprovante;
- captura de tela do banco;
- arquivo PDF;
- outro formato de mídia aceito pelo canal.
O Contro recebe essa mídia pelo WhatsApp e inicia o processamento.
A cobrança não é localizada apenas pelo valor. O sistema começa identificando o telefone que enviou o comprovante e procura uma cobrança manual em aberto relacionada àquele cliente e àquela empresa.
1. Identificação do cliente pelo telefone
O primeiro vínculo analisado é o telefone de origem da mensagem.
O sistema compara o número que enviou o comprovante com os telefones cadastrados dos clientes. Essa comparação considera diferentes formatos, como:
- número com código do país;
- número sem código do país;
- telefone com ou sem espaços;
- telefone com ou sem pontuação;
- formatos antigos ou atuais do celular.
Esse cuidado evita que uma diferença de formatação impeça a localização do cliente correto.
Se o telefone não corresponder a um cliente ou não existir uma cobrança manual em aberto para aquele contato, o comprovante não é baixado automaticamente. Nesse caso, o sistema sinaliza que não encontrou uma cobrança compatível.
2. Localização da cobrança em aberto
Depois de identificar o cliente, o Contro procura a cobrança correspondente.
Para entrar nesse fluxo, a cobrança precisa estar relacionada ao PIX manual e ainda não pode estar encerrada. O sistema considera cobranças em situações como:
- aguardando pagamento;
- aguardando comprovante;
- comprovante recebido;
- comprovante em revisão.
Se o cliente possuir mais de uma cobrança em aberto, o sistema utiliza a ordem de vencimento e o registro mais recente compatível para encontrar a cobrança provável.
Essa etapa é importante porque impede que um comprovante seja relacionado a uma cobrança já paga, cancelada ou encerrada.
3. Registro seguro do comprovante
Antes da análise, o arquivo recebido é armazenado e relacionado a:
- empresa;
- cobrança;
- cliente;
- telefone;
- mensagem do WhatsApp;
- tipo de arquivo;
- localização do arquivo;
- identificador interno;
- hash do conteúdo.
O hash funciona como uma impressão digital do arquivo. Se o mesmo arquivo for enviado novamente ou utilizado em outra cobrança, o sistema consegue detectar a duplicidade.
O identificador da mensagem também ajuda a evitar que o mesmo recebimento seja processado duas vezes.
4. Prevenção contra comprovantes duplicados
Um comprovante já utilizado não deve confirmar uma nova cobrança.
Por isso, o Contro verifica:
- se o arquivo já foi recebido;
- se o mesmo conteúdo já foi associado a outra cobrança;
- se o identificador da mensagem já foi processado;
- se o identificador da transação já foi utilizado;
- se o comprovante pertence à mesma cobrança.
Quando o sistema identifica reutilização, o pagamento não é confirmado automaticamente. O caso é sinalizado para impedir uma baixa duplicada.
5. Leitura das informações do arquivo
Quando a conferência automática está habilitada, o Contro analisa o conteúdo do comprovante.
Em imagens, a leitura pode utilizar OCR para extrair o texto visível no arquivo. Quando disponível, a análise procura informações como:
- valor;
- data;
- horário;
- nome do favorecido;
- instituição financeira;
- identificador da transação;
- código de autenticação;
- descrição do pagamento.
Em alguns casos, também pode ser utilizada uma análise inteligente complementar para interpretar dados que não foram extraídos perfeitamente pela leitura inicial.
O objetivo é reunir evidências suficientes para comparar o comprovante com a cobrança em aberto.
6. Comparação do valor
O valor encontrado no comprovante é comparado com o valor registrado na cobrança.
Para uma confirmação automática, o valor precisa corresponder ao valor esperado dentro da margem definida pelo sistema.
Se o cliente pagar:
- valor menor;
- valor maior;
- apenas parte da cobrança;
- múltiplas cobranças em uma única transação;
- valor com divergência não explicada;
o comprovante não deve ser confirmado automaticamente.
Nesses casos, ele pode ser encaminhado para revisão da equipe.
7. Conferência do favorecido
O Contro também pode comparar o favorecido informado no comprovante com o nome configurado pela empresa no PIX próprio.
Essa validação ajuda a verificar se o pagamento foi enviado para a conta correta.
Se o nome do favorecido não aparecer, estiver ilegível ou não corresponder ao cadastro, a confirmação automática pode não ser autorizada.
Esse cuidado é importante porque um comprovante pode apresentar o valor correto, mas ter sido enviado para outra chave ou conta.
8. Verificação da data do pagamento
A data extraída do comprovante é comparada com a cobrança.
O Contro verifica se o pagamento ocorreu em uma data compatível com o ciclo da cobrança. Um comprovante antigo, criado antes da própria cobrança ou relacionado a outro período pode ser recusado.
Essa regra ajuda a evitar que um comprovante de uma mensalidade anterior seja utilizado para quitar uma cobrança nova.
Se a data não puder ser lida ou houver alguma dúvida, o comprovante pode seguir para revisão manual.
9. Identificação da transação
O identificador da transação é uma das informações mais importantes para evitar duplicidade.
Quando o comprovante apresenta esse dado, o sistema verifica se ele já foi utilizado em outra cobrança.
Se o mesmo identificador aparecer novamente, o pagamento não é confirmado como uma nova transação.
Esse controle ajuda a evitar que um único PIX seja apresentado como pagamento de duas mensalidades diferentes.
10. Pontuação e regras de confiança
A análise automática considera vários sinais em conjunto.
Entre eles estão:
- cliente identificado;
- valor compatível;
- favorecido confirmado;
- data compatível;
- identificador encontrado;
- transação ainda não utilizada;
- arquivo válido;
- texto suficiente para análise.
Esses sinais formam uma pontuação de confiança. Para a confirmação automática, não basta alcançar uma pontuação elevada: os principais critérios também precisam estar presentes.
A cobrança somente pode ser confirmada automaticamente quando as regras obrigatórias forem atendidas.
11. Quando o pagamento é confirmado automaticamente
Quando os dados são compatíveis, o Contro:
- registra o resultado da análise;
- salva as informações extraídas;
- associa o comprovante à cobrança;
- registra a pontuação de confiança;
- atualiza o status para pagamento confirmado;
- registra a data do pagamento;
- atualiza o histórico;
- interrompe os lembretes daquele ciclo;
- envia uma confirmação ao cliente.
A cobrança passa a aparecer como paga no painel e nos relatórios financeiros.
Esse status aparece como pagamento confirmado por leitura automática do comprovante.
12. Quando o comprovante vai para revisão
Nem todo arquivo possui dados suficientes para uma confirmação automática.
O comprovante pode ir para revisão quando:
- a imagem está ilegível;
- o PDF não contém informações suficientes;
- o valor não confere;
- o favorecido não é identificado;
- a data não aparece;
- o identificador não foi localizado;
- a análise apresenta baixa confiança;
- existem duas cobranças possíveis;
- o pagamento parece parcial;
- existe alguma divergência entre cliente e cobrança.
Nesse caso, a cobrança permanece em análise e a equipe recebe a tarefa de decidir.
13. O que a equipe confere na revisão?
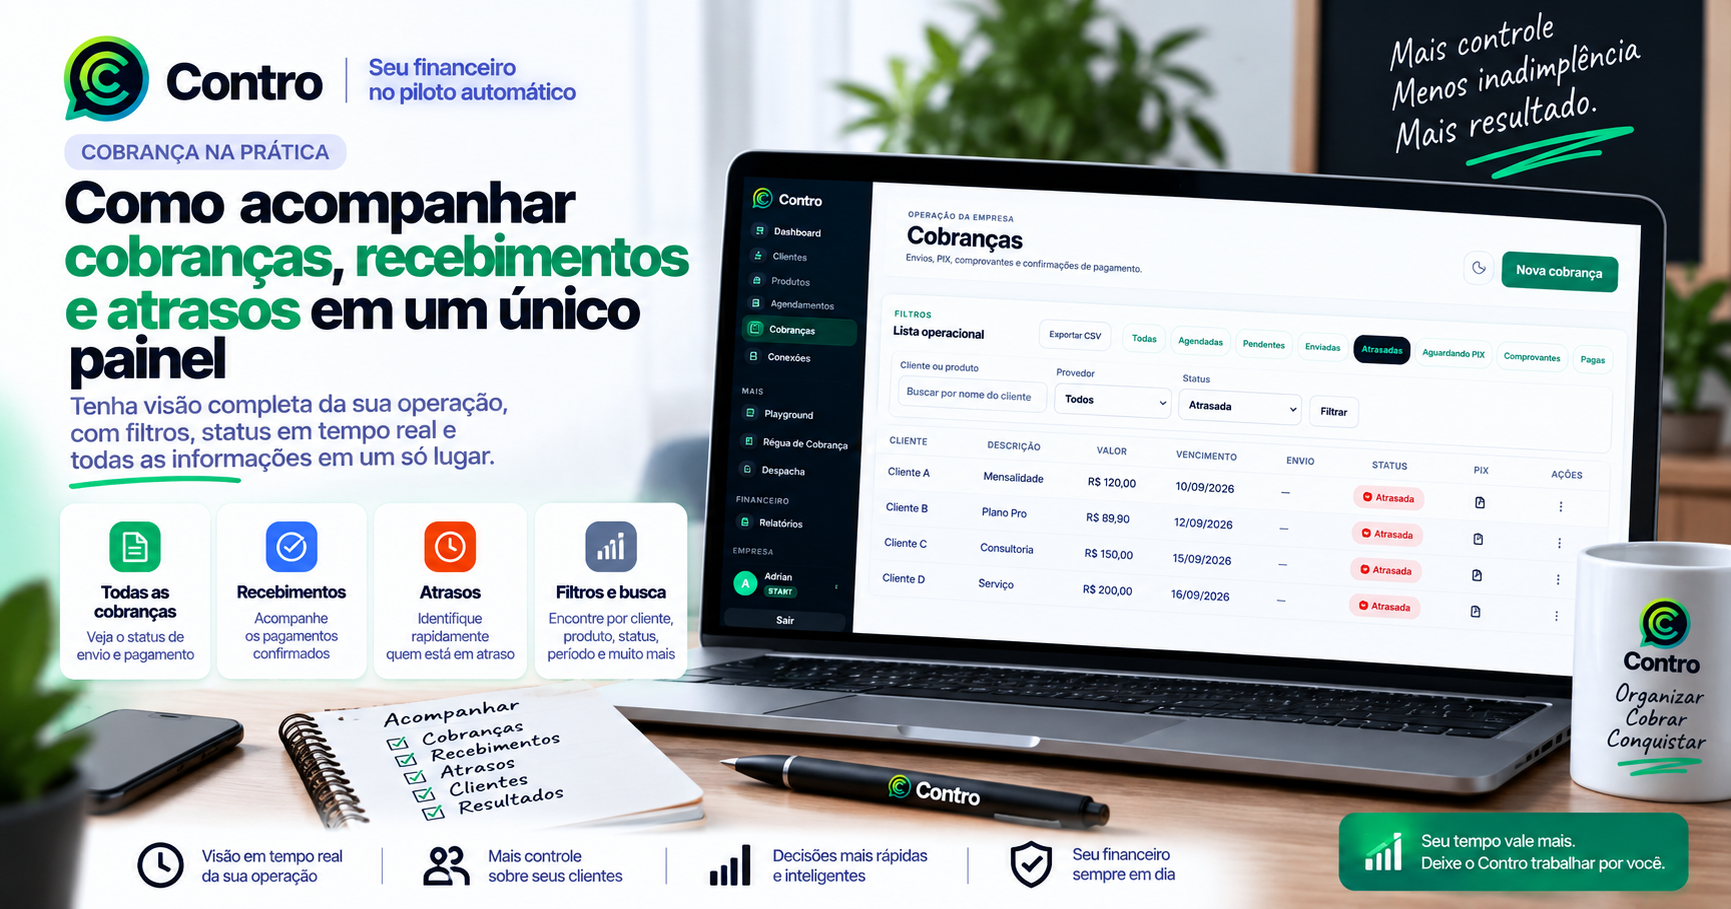
Na tela de cobranças, a equipe pode abrir o arquivo e comparar:
- cliente;
- valor da cobrança;
- valor do comprovante;
- data;
- favorecido;
- identificador da transação;
- descrição;
- histórico;
- situação atual da cobrança.
Depois da conferência, existem três caminhos principais:
Confirmar o pagamento
A cobrança é marcada como paga e o cliente recebe a confirmação.
Recusar o comprovante
A cobrança não é baixada e o cliente pode ser orientado a enviar um novo arquivo.
Manter em análise
A equipe pode aguardar mais informações antes de decidir.
14. Quando o comprovante é recusado
O comprovante pode ser recusado quando o sistema identifica um problema claro, como:
- transação já utilizada;
- pagamento anterior à criação da cobrança;
- arquivo duplicado;
- valor incompatível;
- comprovante sem relação com a cobrança;
- conteúdo inválido.
A recusa não significa necessariamente que o cliente não pagou. Significa que aquele arquivo não foi suficiente ou não pôde ser associado com segurança à cobrança analisada.
O cliente pode receber uma orientação para enviar uma imagem mais nítida ou o comprovante correto.
15. O comprovante não é uma confirmação bancária
É importante diferenciar análise de comprovante e confirmação bancária.
No PIX próprio, o Contro recebe e analisa o arquivo enviado pelo cliente. Essa análise é uma forma de conferência assistida, mas não substitui uma consulta direta ao banco.
Um comprovante pode estar:
- incompleto;
- ilegível;
- editado;
- relacionado a outra transação;
- enviado para o favorecido errado;
- reaproveitado em outra cobrança.
Por isso, resultados inconclusivos ou divergentes devem ser revisados pela equipe antes da confirmação.
Quando a empresa utiliza uma integração com um provedor de pagamentos, a confirmação pode ocorrer diretamente pelos dados da transação recebidos do provedor. Esse é um fluxo diferente do PIX manual por comprovante.
16. Como o cliente é informado?
O cliente recebe mensagens conforme a situação do arquivo.
Quando o comprovante é recebido, pode receber uma mensagem informando que o arquivo está sendo conferido.
Quando o pagamento é confirmado, recebe uma confirmação de pagamento.
Quando o comprovante é recusado, pode ser orientado a enviar uma nova imagem com:
- valor;
- data;
- favorecido;
- identificador;
- informações legíveis.
Essa comunicação evita que o cliente fique sem saber se o pagamento foi reconhecido.
17. O que acontece com os lembretes?
Enquanto a cobrança estiver pendente, ela pode continuar participando da régua de cobrança.
Quando o pagamento é confirmado, os lembretes daquele ciclo são interrompidos.
Se o comprovante estiver em revisão, a cobrança permanece em um estado intermediário. Isso evita marcar o pagamento como concluído antes da conferência.
Essa diferença protege a empresa contra baixas indevidas e também evita que uma cobrança seja encerrada sem validação.
18. Como aumentar a chance de confirmação automática?
A empresa pode orientar o cliente a enviar:
- imagem nítida;
- arquivo completo;
- PDF original do banco;
- valor visível;
- data visível;
- nome do favorecido;
- identificador da transação;
- comprovante enviado na mesma conversa do WhatsApp.
Também é importante manter atualizados:
- nome do favorecido;
- chave PIX;
- dados da empresa;
- telefone do cliente;
- valor da cobrança;
- vencimento;
- descrição.
Quanto melhores forem os dados, menor será a quantidade de casos encaminhados para revisão.
19. O que a empresa deve fazer em caso de dúvida?
Quando houver divergência, a empresa não deve confirmar o pagamento apenas para retirar a cobrança da lista.
O melhor procedimento é:
- abrir o comprovante;
- comparar o valor;
- conferir a data;
- verificar o favorecido;
- consultar o identificador;
- conferir o histórico do cliente;
- verificar se o arquivo já foi utilizado;
- confirmar ou recusar conforme as regras internas.
Em pagamentos de maior valor, a empresa pode complementar a análise consultando a própria conta bancária.
Conclusão
O Contro identifica pagamentos por comprovante combinando o telefone do cliente, a cobrança em aberto, o conteúdo do arquivo, o valor, a data, o favorecido e o identificador da transação.
Quando os dados são compatíveis, o pagamento pode ser confirmado automaticamente. Quando existe dúvida, o comprovante vai para revisão. Quando há uma inconsistência clara, o arquivo pode ser recusado.
Assim, a empresa reduz a conferência manual sem transformar a leitura automática em uma confirmação bancária.
No PIX próprio, o dinheiro continua indo diretamente para a conta da empresa. O Contro organiza o comprovante, relaciona o pagamento à cobrança e mantém o histórico do recebimento.